





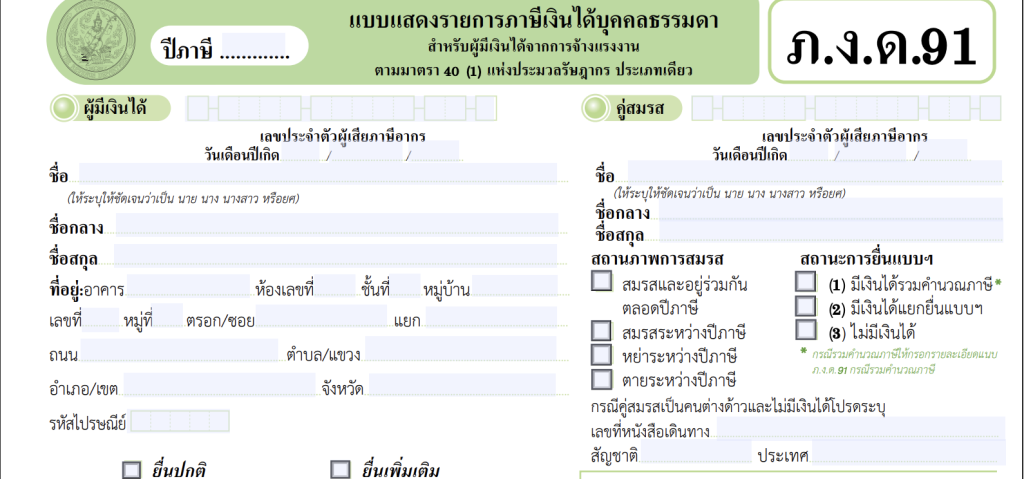
出典:タイ歳入局「ภ.ง.ด.91」(確定申告書)
駐在員をタイへ送るとき、「タイの個人所得税は会社が負担する」と定めている会社があります。ところが、会社が負担した税金も駐在員の給与として課税されるため、負担額は最初に計算した税額より大きくなります。これがグロスアップ(tax on tax)です。
年収を入れるだけで、会社負担額と駐在員1人あたりの年間総コストを試算できる計算ツールを用意しました。予算づくりや、駐在員規程の見直しにお使いください。計算の仕組みと会社負担の方式は、ツールの後で説明します。
タイ個人所得税のグロスアップ計算ツール(全額負担・部分負担)
年収と家族構成を入れると、タイの税額、会社負担額、駐在員の手取り、駐在員1人あたりの年間総コストを計算します。一定額負担は、負担額を給与に1回足すだけで計算できるため、このツールでは扱っていません。方式の違いは次の章で説明しています。
- 負担方法(全額負担・部分負担)を選びます。部分負担の場合は、本人負担額をバーツで入れます。
- 月給と賞与から年収を入れます。日本払いの給与や会社負担の住宅手当なども、バーツに換算して含めてください。
- 配偶者・子どもの有無、社会保険料、その他の所得控除を入れて「計算する」を押します。
駐在員の個人所得税 グロスアップ計算(2026年分)
| 項目 | 金額(バーツ) |
|---|---|
| 年収(グロスアップ前) | |
| 所得控除・経費控除の合計 | |
| 課税所得(グロスアップ前) | |
| 会社負担額(所得に加算) | |
| 課税所得(グロスアップ後) |
税率区分別の税額を見る
| 税率区分 | 税額(バーツ) |
|---|---|
| 年税額 |
根拠第48条(1)・税率表。課税所得150,000までは免税(勅令 第470号)。
補足給与所得だけの人には、第48条(2)の最低税(総収入×0.5%)の計算は不要です(歳入局の説明)。
計算の途中経過を見る(ป.7/2528 第2条の繰り返し計算)
| 回 | 課税所得(会社負担を加算) | 税額 | 前回からの増加 |
|---|
補足この繰り返し計算は必ず一つの値に収まります。上の会社負担額は、その収まる値を式で直接求めたものです。
タイ人スタッフ・日本語人材の採用について(タイの人材紹介サービス)→
2026年分の税率・控除で計算しています。金額は1バーツ未満を切り捨てて表示しています。試算結果は目安であり、実際の税額は個別の状況により異なります。本ツールはタイ歳入局の公式サービスではありません。
会社が税金を負担しない場合(本人負担)の所得税や手取りの計算、一定額負担の計算には、ADC(Asia Dynamic Communications)の「タイ個人所得税計算機【2026年版】」がおすすめです。
このページをブックマークしておくと、いつでもすぐ計算できます
昇給や賞与の時期、予算づくり、新しい駐在員の条件を決めるときに、すぐ計算できます。パソコンでは「Ctrl+D」(Macは「⌘+D」)、スマートフォンではブラウザの共有メニューから「ブックマークに追加」または「ホーム画面に追加」を選んでください。
本ツールはタイ歳入局の公式サービスではありません。2026年分の税率・控除で計算した試算です。実際の申告や個別の判断は、専門家にご相談ください。入力した内容は保存していません。
要点まとめ
- 会社が負担した税金も給与として課税されるので、会社負担額は「最初の税額」より大きくなる
- 計算方法はタイ歳入局の命令 ป.7/2528 に定められている
- 年収200万バーツ・独身の例では、個人で全額負担する場合の税額32.2万バーツに対し、会社負担額は約44.8万バーツ
- 駐在員を1人受け入れるには、税の負担に加えてタイ人スタッフの体制づくりも必要
対象年度:2026年分の税率・控除/更新日:2026年11月13日/監修:タイの会計事務所で10年以上所長を務めた税務実務家
タイ駐在員の個人所得税は誰が負担する?会社負担の3つの方式
グロスアップ(tax on tax)とは
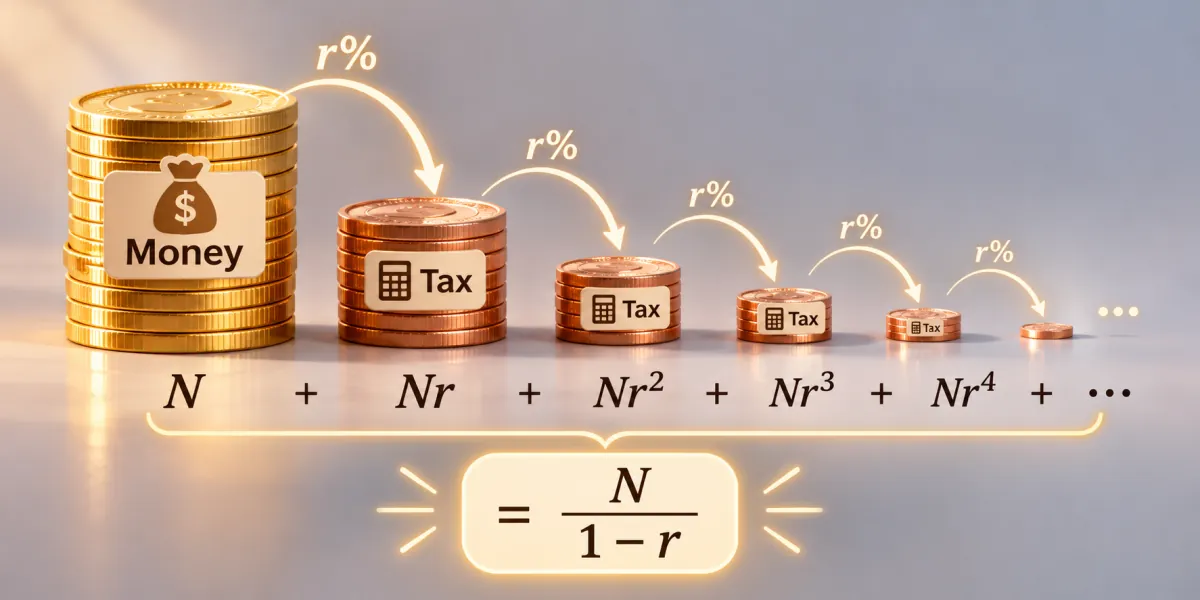
グロスアップとは、駐在員の手取りを保証するために会社が個人所得税を負担するとき、その負担した税金も給与に加えて税額を計算し直すことです。税金に税金がかかるので、英語では tax on tax とも呼ばれます。タイでは、会社が代わりに払った税金も所得に含めると法律で定められているため、手取り保証をする会社はこの計算を避けられません。
タイで働く駐在員の給与には、タイの個人所得税がかかります。タイでの勤務に対する給与は、タイ国内で払われたか国外で払われたかを問わず課税されます。日本本社から支払う給与(留守宅手当など)も、タイの給与と合算して申告する対象です。
日本本社でもタイ法人でも従業員の場合や、日本本社では従業員でタイ法人では役員の場合は、日本払いの給与も、タイでの勤務・職位によって得た所得として、タイで合算して申告します。一方、日本本社の役員として役員報酬を受け取る場合は、その報酬について日本の税務当局に課税権があります。
住宅・車・学費など、お金以外の便益も所得になる
歳入法典第40条(1)は、給与・賞与などの金銭に加えて、後半で、家賃の補助、会社が無償で提供する住宅の価値、本人が払うべき債務を会社が代わりに払った金額、そして雇用によって受けるあらゆる金銭・財産・便益も所得として扱うと定めています。
そのため、会社負担の住宅(家賃補助・社宅)、社用車の私的利用、子どもの学費なども、駐在員の所得に含めて税額を計算します。日本では、社宅を貸して本人から一定の家賃を受け取っていれば課税されない扱いがありますが、タイでは住宅補助が非課税になる扱いはありません。家賃補助の相場は「在タイ日系企業の家賃補助事情」で紹介しています。
この税金を誰が負担するかは、法律ではなく会社の規程で決めます。会社が負担する場合の形は、大きく次の3つです。
| 方式 | 会社が負担する範囲 | 駐在員の負担 |
|---|---|---|
| 全額負担 | タイの税金のすべて | なし |
| 一定額負担 | 決めた金額まで(例:毎月の源泉徴収税額) | 決めた金額を超えて増えた税金 |
| 部分負担 | 本人負担額を超える部分 | 「日本にいたら払っていた税額」などで決めた額 |
全額負担:tax on tax(負担した税金にも税金がかかる)
歳入法典第40条は、支払者などが代わりに負担した税金も、何度目の負担であっても所得に含めると定めています。そのため全額負担では、会社が払った税金がそのまま駐在員の給与に加わります。給与が増えれば税金も増え、その増えた税金も会社が払うので、さらに給与が増えます。タイ歳入局の命令 ป.7/2528 第2条は、この場合、追加の税金がなくなるまで計算を繰り返すと定めています。
ここがポイント
繰り返すたびに増える税金は少しずつ小さくなり、最後は一つの金額に落ち着きます。歳入局の命令は、歳入局が作った税額表を使って計算してもよく、結果は同じになるとしています。冒頭の計算ツールは、この落ち着いた金額を直接計算し、繰り返しの途中経過も表示します。
一定額負担:会社の負担は1回だけ
会社が負担する金額をあらかじめ決めておく形です。例えば「毎月の源泉徴収税額だけ会社が払う」「上限額を決める」といった決め方があります。ป.7/2528 第3条では、会社が負担した金額を給与に1回だけ加えて計算し直し、それで増えた税金は駐在員本人が負担します。
会社のコストは全額負担より下がりますが、下がった分の多くは、駐在員の手取りが減った分です。手取りを全額負担と同じに保とうとすると、結果は全額負担と同じ金額になります。
部分負担(タックスイコライゼーション):日本で払う税額までは本人、超える分は会社
駐在によって本人の税負担が増えたり減ったりしないように、「日本にいたら払っていた税額」までは本人が負担し、それを超える部分を会社が負担する形です。本人負担額の決め方は会社によって異なり、日本の所得税相当額とする会社、住民税相当額も含める会社、一定額とする会社があります。
専門用語では、タイの税額が日本より少ない場合に差額を会社が受け取る(本人負担額を必ず払ってもらう)形を「タックスイコライゼーション(税負担の均等化)」、本人の負担がタイの税額を上回らないようにする形を「タックスプロテクション(税負担の保護)」と呼びます。
一般的な駐在員の年収では、タイの税額のほうが日本で払う税額より高くなることが多く、その差を会社が負担することになります。
ป.7/2528 には部分負担についての直接の定めはありません。ただし、本人負担額を超える部分は会社が負担し続けるので、全額負担と同じ繰り返し計算になります。
チェックポイント
- 駐在員規程に、タイの税金を誰がどこまで負担するかが書かれているか
- 部分負担の場合、本人負担額の決め方(所得税だけか、住民税も含めるか)が決まっているか
- 日本払いの給与や、会社負担の住宅・車・学費をタイの申告に含めているか
タイ駐在員のグロスアップ計算例|年収別の会社負担額
年収200万バーツ・独身・全額負担の場合
年収2,000,000バーツ、独身、社会保険料10,500バーツで、会社が税金を全額負担する場合を計算します。
| 項目 | 金額(バーツ) |
|---|---|
| 年収 | 2,000,000 |
| 所得控除(経費100,000+本人60,000+社会保険料10,500) | 170,500 |
| 課税所得(グロスアップ前) | 1,829,500 |
| グロスアップ前の税額(25%の区分) | 322,375 |
| 会社負担額(=タイの最終税額) | 448,357 |
| 課税所得(グロスアップ後、30%の区分に上がる) | 2,277,857 |
最初に計算した税額は322,375バーツですが、会社負担額は448,357バーツと、約1.4倍になります。会社が払った税金が給与に加わり、課税所得が30%の区分に上がるためです。
ป.7/2528 第2条どおりに繰り返すと、税額は 322,375 → 410,562 → 437,018 → … と増え、16回目で448,357バーツに落ち着きます。ツールの「計算の途中経過を見る」で、すべての回を確認できます。
この例で、駐在員1人あたりの年間総コストは次のとおりです。
| 内訳 | 金額(バーツ) |
|---|---|
| 給与 | 2,000,000 |
| 会社負担の税 | 448,357 |
| 会社負担の社会保険料(会社も本人と同額を負担) | 10,500 |
| 年間総コスト(月あたり約204,904) | 2,458,857 |
年収別の比較
独身、社会保険料10,500バーツ、全額負担として、年収ごとの会社負担額を比べました。
| 年収 | グロスアップ前の税額 | 会社負担額 | 年収に対する割合 | 年間総コスト |
|---|---|---|---|---|
| 1,200,000 | 122,375 | 163,166 | 13.6% | 1,373,666 |
| 1,500,000 | 197,375 | 263,166 | 17.5% | 1,773,666 |
| 2,000,000 | 322,375 | 448,357 | 22.4% | 2,458,857 |
| 3,000,000 | 613,850 | 876,928 | 29.2% | 3,887,428 |
| 4,000,000 | 913,850 | 1,315,884 | 32.9% | 5,326,384 |
| 6,000,000 | 1,555,325 | 2,392,807 | 39.9% | 8,403,307 |
単位:バーツ。金額は計算ツールの表示に合わせて、1バーツ未満を切り捨てています。年間総コスト=年収+会社負担の税+会社負担の社会保険料(10,500)。配偶者・子どもの控除、その他の所得控除はなしで計算。
年収が上がるほど、会社負担額の割合は大きくなります。会社負担額は年収に対して途切れずに増え、税率の区分が上がるところで増え方が急になります。年収が増えたのに会社負担が減る、という逆転は起きません。
会社負担の税金は、いつ払うか
会社負担額がわかったら、いつ払うかも決めておきましょう。
注意:翌年に払った税金も、元の年の所得になる
ป.7/2528 第5条では、会社が負担した税金は、何度目の負担でも、どの年に払っても、元の給与と同じ年の所得として扱います。
一方、源泉徴収票50 Tawi(50ทวิ)と年間の源泉徴収報告PND1K(ภ.ง.ด.1ก)には、その年に実際に支払った額を載せます。そのため、確定申告PND91(ภ.ง.ด.91)で出た追加の税金を翌年に会社が払うと、確定申告の年(元の年)と源泉徴収票の年(払った年)がずれます。年がずれること自体は命令が想定している扱いで、法律上の問題はありません。ただし、確定申告の期限を過ぎてから会社が税金を負担すると、元の年の税額が増えた分について、第27条の加算金(เงินเพิ่ม)がかかることがあります。命令にも、このような負担が加算金の対象となりうることが書かれています。
ただし、年明けの確定申告の時期に会社負担の税金をまとめて払うと、その月の会社の損益に大きく響きます。毎月の源泉徴収の段階で、グロスアップ後の税額を見込んで均等に負担しておくほうが安全です。
日本払いの給与があると、為替の動きで年間の税額がなかなかぴったり決まりません。その場合は、12月の給与で最終的に調整します。調整の際は、還付にならないよう、源泉徴収額を少し少なめにしておくのがポイントです。
タイで駐在員1人を受け入れるために必要な体制
駐在員を送るときに必要なのは、税金の負担だけではありません。入国後にビザを1年延長するときの審査基準では、一般の会社の場合、払込資本金200万バーツ以上と、外国人1人につきタイ人の常勤従業員4人以上が求められます(駐在員事務所・地域事務所・多国籍企業の支店は1対1に緩和)。どの4人を雇うかは、「ビザ・WPのため雇用する4人は誰にする?」で詳しく説明しています。
根拠警察庁命令 327/2557(官報) 参考JETRO「タイ 外国人就業規制・在留許可、現地人の雇用義務」
人数の条件を満たすだけでなく、駐在員が仕事を進めるには、経理・人事総務などの管理部門や、駐在員とタイ人社員の間で日本語とタイ語をつないで業務を進める人材が欠かせません。Personnel Consultantでは、タイ人スタッフや日本語・英語・タイ語を使う人材に加えて、日本人求職者のご紹介も行っています。求人票づくりの段階から、使用する言語と、誰と何の業務で使うかを伺ったうえで候補者をご紹介します。
タイ人スタッフ・日本語人材の採用について(タイの人材紹介サービス)
応用:タイ現地採用の日本人に手取り保証で条件を提示する場合
タイで日本人を現地採用するときも、「手取りで月◯万バーツ」と条件を提示し、税金を会社が負担することがあります。この場合も、会社が負担した税金は給与として課税されるので、計算の考え方は駐在員の全額負担と同じです。
冒頭の計算ツールで「全額負担」を選び、年収欄に「保証したい手取りの年額+本人の社会保険料」を入れると、会社が負担する税額と年間総コストがわかります。
ここがポイント
手取り月100,000バーツ(年1,200,000バーツ)を保証する場合、年収欄には1,210,500バーツ(手取り+社会保険料10,500)を入れます。独身なら会社負担の税は166,666バーツ、年間総コストは1,387,666バーツです。
手取りで約束すると、控除の変更や税率の改正があったとき、増えた税金はすべて会社の負担になります。雇用契約書に、手取り保証の対象(給与だけか、賞与も含むか)と、税制が変わったときの扱いを書いておくと安心です。
駐在員と現地採用のどちらで人を置くかは、税金以外に住宅・保険・一時帰国などの費用も含めて比べる必要があります。タイの福利厚生全般は「タイの福利厚生について」をご覧ください。
現地採用する日本人の候補者探しは、タイの人材紹介サービス(日本人求職者のご紹介)でご相談いただけます。
まとめ|タイ駐在員のグロスアップと受け入れ体制はセットで考える
- 会社が負担した税金も給与として課税されるため、会社負担額は最初の税額より大きくなります。計算方法は歳入局命令 ป.7/2528 に定められています。
- 全額負担・一定額負担・部分負担のどれを選ぶかで、会社のコストと駐在員の手取りが変わります。規程で負担の範囲をはっきりさせておきましょう。
- 会社負担の税金は元の年の所得になるので、年内に払い切る形にしておくと、翌年の修正申告を避けやすくなります。
- 駐在員を受け入れるには、ワークパーミットの条件を満たし、駐在員を支えるタイ人スタッフの体制をつくる必要があります。
グロスアップをさらに詳しく知りたい方へ
日本語でグロスアップを扱った良書として、KPMG/あずさ監査法人編『メコン流域諸国の税務―タイ・ベトナム・カンボジア・ラオス・ミャンマー(第2版)』(中央経済社、2014年)があります。発行後に改正された税法もあるため、税率や控除額は最新の情報で確認する必要がありますが、グロスアップの基本的な考え方を学ぶには今も役立つ一冊です。
本記事は2026年分の税制にもとづく一般的な説明です。個別の判断は、税務の専門家にご相談ください。
駐在員を支えるタイ人スタッフ・日本人の採用はご相談ください。


監修者コメント
12月決算の会社では、タイ人経理担当者が、源泉徴収票50 Tawi、年間の源泉徴収報告PND1K、確定申告PND91の金額が一致しないことに戸惑うケースがよくあります。年明けに会社が税金を払う場合、期末に未払金として計上しておくのか、前期に関わる費用として損金不算入にするのか、それとも厚生費で処理していいのかといった判断も必要になります。
こうした処理をすべてすっきりさせるには、12月分の給与にかかる源泉徴収(1月に申告・納付する月次の源泉徴収申告PND1(ภ.ง.ด.1))で、過不足なく納税を済ませておくのも良い方法です。ただし、年度末の経理担当者の負担が大きくなるので、作業の段取りや人員には十分な配慮が必要です。